体育游戏app平台同期基于年头地方两会的GDP增速场合加权-云开(中国大陆)Kaiyun·官方网站-登录入口
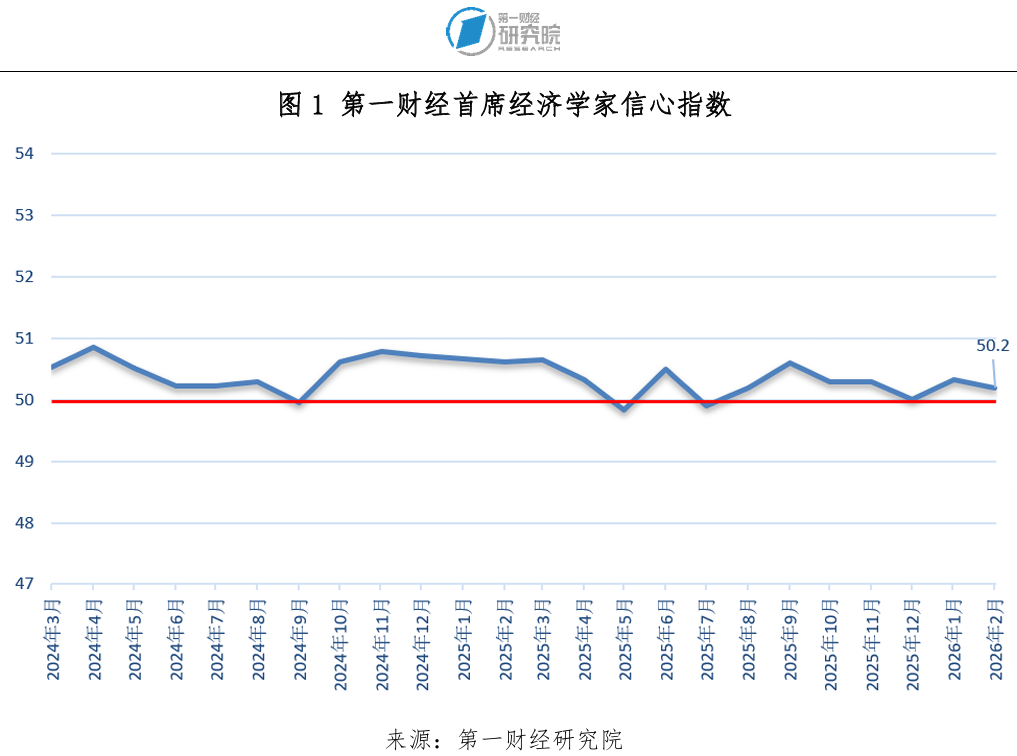
2026年2月,第一财做生意榷院发布的“第一财经首席经济学家书心指数”为50.2,稍低于上月,聚积7个月保管在50枯荣线以上。经济学家示意,客岁底推出的一系列稳增长措施正逐步落地,复古2026年经济的无边开局。
3月初,宇宙两会将在北京召开,经济学家们以为,在“到2035年已毕经济总量或东谈主均收入翻一番”的前景场合条款下,同期基于年头地方两会的GDP增速场合加权,并联结近三年我国经济现实增速以及夙昔宏不雅战略的取向,2026年GDP增速场合可能会设定在5%傍边。同期,他们展望赤字率场合将为4%傍边,CPI增速场合可能在2%傍边。
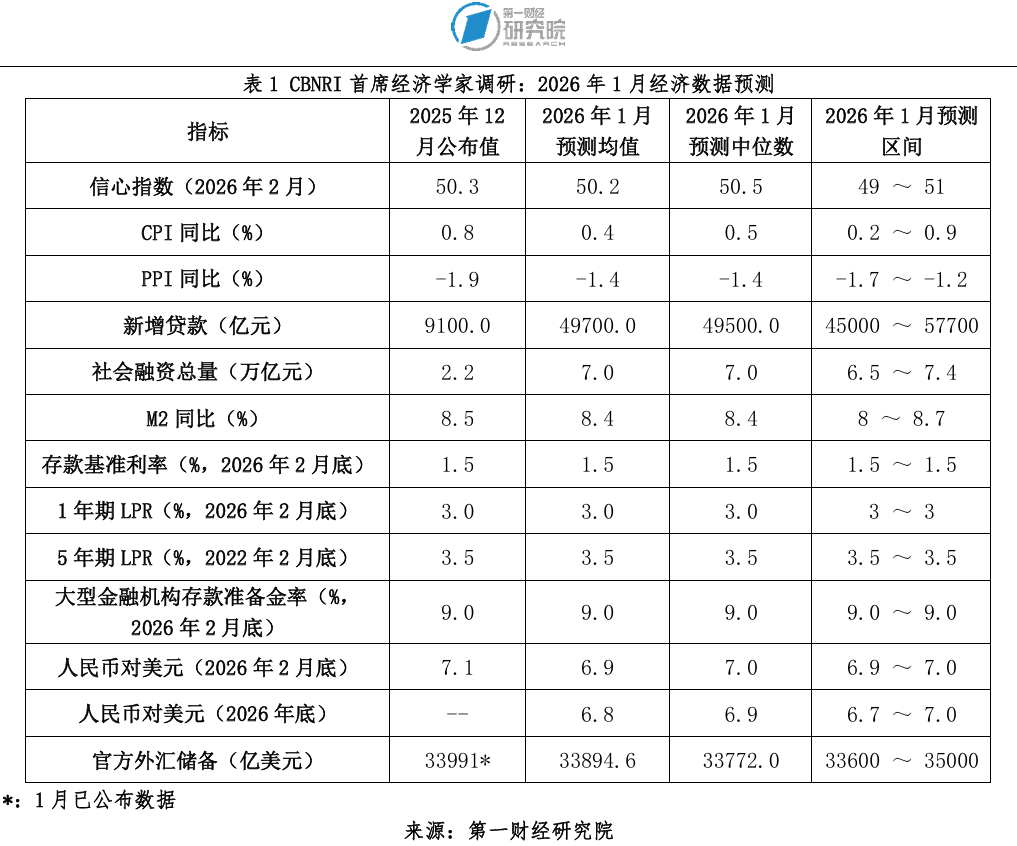
本次调研中,首席经济学家们展望,受季节性要素影响,1月新增东谈主民币贷款将由上月的9100亿元大幅上升至49700亿元,他们对新增社融的预测均值为7万亿元,对M2同比增速的预测均值为8.4%。他们以为,2月LPR利率水蔼然大型金融机构入款准备金率发生变化的可能性较小,但年内央行仍可能会择时降准降息。
1月30日,东谈主民币对好意思元中间价为6.9678,经济学家们展望2月东谈主民币对好意思元中间价将保握沉稳,他们对2月底的预测均值为6.9,同期,他们对年底东谈主民币对好意思元汇率预期均值为6.8。
信心指数:2月预测均值为50.2
2026年2月,第一财做生意榷院发布的“第一财经首席经济学家书心指数”为50.2,稍低于上月,聚积7个月保管在50枯荣线以上。
中银国际管涛示意,我国经济发展中老问题、新挑战仍然不少,体现为外部环境变化影响加深、国内“供强需弱”矛盾依然卓绝,以及重心界限风险隐患较多。筑牢经济握续回升向好基础,推动高质地发展迈出更坚实步调,一方面要连续扩充积极有为的宏不雅战略,另一方面要不失机机地全面真切改变,向改变要能源、要活力,推动经济更多转向内生增长。
毕马威蔡伟示意,年头扩内需战略正在积极布局,战略靠前发力意图明确,一方面,客岁末增量扩内需战略,包括5000亿元战略性金融器具,以及5000亿元结存地方专项债技俩将跨期在本年头鼓动落地。另一方面,年头以来地产、财政金融战略密集出台,“两新”“两重”2026年首批预算额度也如故提前下达,将复古开年投资、消耗举止弘扬。另外,本年部分行业如光伏、电板将在二三季度靠近出口增值税退税战略的退坡调节,为躲藏关连战略成本,上述行业企业可能在一季度聚拢提前出口,推升年头经济增长动能。追随握续性战略支握,一季度后续月份经济增长动能有望加速缔造,短期内应密切关注财政战略强度、货币战略传导成果及消耗刺激战略对开年经济的现实拉动作用。
广伊始席产业商榷院连平示意,从经济增长的动能看,2026年的组成将比2025年更为平衡,弘扬为“一增一升一稳”:一是消耗增。展望2026年最终消耗开销孝顺率有望升至55%,全年拉动GDP增速约2.75个百分点,孝顺率和拉动率较2025年永诀上升3个百分点和0.15个百分点,连续成为拉动经济增长的伏击组成部分。二是投资升。全年本钱酿成对GDP的孝顺率为25%,拉动GDP增速约1.25个百分点。三是出口稳。货品和服务净出口对GDP的孝顺率为20%,拉动GDP增速约1个百分点。
兴业证券王涵展望,2026年中国经济将在稳增长与调结构中已毕4.5%~5%中速增长。看成“十五五”谋略开局之年,经济增长的详情趣与新动能将同步增强,但靠近的表里部挑战依然存在。消耗孝顺将普及,投资聚焦新基建与制造业升级,出口保握韧性,房地产风险有序缓释。
工银国际程实示意,2026年,中国经济有望延续“稳中缔造、结构分化”的运转特征。一方面,新动能对增长的复古握续增强,高端制造、绿色转型和服务消耗关连界限景气度改善,为经济提供了更具韧性的增长底盘;另一方面,内需缔造仍呈渐进特征,住户和企业预期改善需要时辰,房地产阛阓的调节仍酿成一定拘谨。在这一布景下,经济虽靠近表里部挑战,但风险总体可控,更可能在战略支握下沿着和睦回升的轨谈运转,物价和口头增长的旯旮改善将成为伏击不雅察变量。
全年GDP增速场合预测均值5%
经济学家们对宇宙两会将公布的全年GDP增速场合进行了预测,他们以为,2026年GDP增速场合可能会设定在5%傍边,展望赤字率场合将为4%傍边,CPI增速场合可能在2%傍边。
毕马威蔡伟示意,中央经济责任会议指出,要扩充愈加积极有为的宏不雅战略。财政部已开释明服气号,强调2026年财政总体开销力度将“只增不减”。刻下住户和企业、地方政府预期仍然偏弱、融资才智较为有限,2026年中央政府仍将承担主要扩表连累,保握必要的财政赤字、债务总范围和开销总量,保证积极的财政战略力度以支握扩内需、稳投资。2025年财政赤字率按4%傍边安排,探究到战略延续性与逆周期调度需求,他展望2026年赤字率保握在4%傍边,而涵盖地方政府专项债、超弥远异常国债的广义财政赤字率小幅上行至8.9%,为首要技俩建设、产业升级、民生保险提供资金支握。同期,2025年CPI同比延续0低位运转,但中枢CPI和睦回升至0.7%,且当月同比聚积四个月保握在1%以上。展望2026年在内需改善和“反内卷”战略共同推动下,物价将延续和睦回升态势。2%傍边的场合与货币战略“促进物价合理回升”的考量相契合,有助于安逸阛阓预期,推动消耗信心规复。
瑞穗证券周雪展望2026年赤字率场合有望保管上年水平不变,但有可能加多异常国债刊行额度。
广伊始席产业商榷院连平以为,夙昔宏不雅战略握续加码,投资与消耗将稳步规复;握续整治“内卷式”竞争;同期,原油价钱与猪肉价钱小幅回升,对物价的拖累松开。此外,财政部在新闻发布会提到,2026年财政总体开销力度“只增不减”,财政赤字、债务总范围和开销总量将保握必要水平;扩大内需是刻下经济增长的主要任务,财政战略需握续增掀开销范围。
工银国际程实以为,在稳增长的布景下,财政战略有必要连续保握积极取向,通过寰球投资和重心界限开销对冲内需不足。同期,跟着财政治安和债务拘谨不断强化,战略更强调加力提效而非单纯扩展范围。将赤字率保管在4%傍边,既体现了对经济缔造的有劲支握,也为财政可握续性留出空间。同期,从近期走势看,2025年底以来物价运转已出现积极变化,CPI同比回升,服务价钱、部分耐用消耗品价钱改善,反应出需求规矩在直爽缔造。在这一布景下,将2026年CPI场合设定在2%,有助于战略连续围绕扩大内需发力,推动物价在和睦区间内已毕更具可握续性的回升。
兴业证券王涵展望,2026年赤字率场合将设定在3.8%~4%,主要原因有两点:一是中央经济责任会议明确将连续扩充愈加积极的财政战略,保握必要的财政赤字、债务总范围和开销总量。二是4%以上赤字率既能体现逆周期调度力度,又为冒失夙昔风险留多余步。
物价:1月CPI同比预测均值为0.4%,PPI为-1.4%
经济学家们展望,1月CPI同比增速将低于上月统计局的公布数据(0.8%),预测均值为0.4%。其中,中银国际管涛给出了最高预测值0.9%,民生银行温彬和招商证券谢亚轩给出了最低预测值0.2%。经济学家们对1月PPI同比增速的预测均值为-1.4%,高于统计局公布的上月值(-1.9%)。对1月PPI同比增速的预测最高值为-1.2%,来自毕马威蔡伟、中银国际管涛、招商证券谢亚轩;最低预测值为-1.7%,来自工银国际程实和广伊始席产业商榷院连平。
长江证券伍戈示意,价钱方面,过往来看,地缘矛盾加重异常是列国强化国防的阶段,全球工业坐蓐都会对广谱商品价钱有复古。近期品类分化彰着,黄金、有色等靠近历史高位后的调节,玄色系仍受制于传统需求。轮廓而言,结构性加价和低基数扰动下,他展望PPI、CPI乃至全体平减指数,年头或都将有所回升。
民生银行温彬示意,从高频数据来看,食物价钱全体上行,能源价钱上升。他以为1月中枢CPI涨幅收窄。复古要素在于,元旦节日效应走漏,景区服务业、零卖业和餐饮业商务举止指数均有回升;受国际金价变动影响,国内金饰品价钱大幅攀升。不外,50城住宅平均房钱1月环比下降0.5%、同比下降3.7%,租住需求范围延续低位运转;耐用品价钱受新一轮以旧换新战略影响,促销力度加大,展望价钱环比下行;一稔价钱跟着寒衣打折下降。探究到本年春节效应错位,中枢CPI环比涨幅弱于客岁,同比涨幅或收窄。总体来看,展望1月CPI环比上升0.1%,同比上升0.2%。同期,基于PMI观点和高频数据判断,展望1月PPI连续环比上升,同比降幅由客岁12月的-1.9%收窄至-1.4%傍边。
———————————————————
2025年12月最好预测经济学家2026年1月预测(CPI):
蔡伟:0.3%
程实:0.5%
温彬:0.2%
2025年12月最好预测经济学家2026年1月预测(PPI):
蔡伟:-1.2%
程实:-1.7%
温彬:-1.3%
伍戈:-1.4%
———————————————————
1月金融数据展望将季节性上升
本次调研中,首席经济学家们展望,受季节性要素影响,1月新增东谈主民币贷款将由上月的9100亿元大幅上升至49700亿元,他们对新增社融的预测均值为7万亿元,对M2同比增速的预测均值为8.4%。
兴业银行鲁政委示意,信贷方面,展望1月将迎来“开门红”,但全体水平弱于2025年同期。社融方面,政府债“靠前发力”复古社融增量,但信贷投放弱于2025年1月,他展望社融同比小幅下降。左证测算,政府债的第一季度全体净融资范围略低于2025年,但季度内的刊行节律将更为平衡。左证债券刊行与到期统计,预测1月政府债科目约11800亿元,同比提高4800亿元,有助于安逸社融同比。
利率&入款准备金率:2月变化可能性较小
经济学家们展望2月份LPR利率水蔼然大型金融机构入款准备金率下调的可能性较小,但年内央行仍可能会择时降准降息。工银国际程实以为,总量层面上,2026年降准和小幅降息空间依然存在,操作上更可能体现为分阶段、节律和睦鼓动,通过数目器具靠前发力、价钱器具审慎跟进,共同改善流动性环境和战略传导效能。
汇率:2026年底东谈主民币汇率预期均值为6.8
1月30日,东谈主民币对好意思元中间价为6.9678,经济学家们展望2月东谈主民币对好意思元中间价将保握沉稳,他们对2月底的预测均值为6.9,同期对年底预期均值为6.8。
民生银行温彬展望,2月东谈主民币汇率将保管沉稳双向波动形状。他以为,1月以来,好意思元指数颠簸大幅走弱,东谈主民币对好意思元连续增值,中间价已升破7。国际方面,好意思国服务阛阓增长虽权贵放缓,但趋于安逸,同期经济弘扬出较强韧性。2025年第三季度好意思国国内坐蓐总值环比按年率想象增长4.4%,略高于4.3%的初值和前一季度的3.8%,当今来看并未有衰败迹象。不外好意思联储主席鲍威尔议息会议表态偏鸽,同期阛阓对好意思联储零丁性与财政情景担忧加重,令好意思元走弱。异常是特朗普称“不错让好意思元像悠悠球雷同波动”,更是激励阛阓剧烈反应,好意思元指数创下2022年3月以来的新低。不外随后受特朗普提名相对鹰派的凯文·沃什接任好意思联储主席后,好意思元指数有所回升。国内方面,跟着外需旯旮好转和战略效应开释,工业加多值和服务业坐蓐指数同比增速反弹,其中高技能制造业和坐蓐性服务业连续领跑,但投资、消耗仍然较弱。受季节性要素影响,1月制造业PMI、服务业商务举止指数、建筑业商务举止指数均不同过程回落,表里需同步走弱,但物价彰着在走高。外汇阛阓方面,12月结汇率彰着上行,售汇率彰着下行,总体运转沉稳。
官方外汇储备:1月底公布数据为33991亿好意思元
国度外汇惩办局数据娇傲,散伙1月末,我海外汇储备范围为33991亿好意思元,较2025年12月末上升412亿好意思元,升幅为1.23%。
民生银行温彬示意,1月份,受多伏击素重复影响,好意思元延续残障。受金钱价钱变化与汇率波动轮廓影响,1月末外储环比上升412亿好意思元至33991亿好意思元。汇率方面,1月份,好意思元指数下降1.4%至97,月中一度跌至四年来低点95近邻。非好意思货币王人涨,日元、欧元、英镑对好意思元永诀上升1.23%、0.9%、1.6%。金钱价钱方面,十年期好意思国国债收益率上升8个基点至4.26%。全球股市全体颠簸偏强,标普500指数环比上升1.4%,欧洲斯托克指数上升3.4%,东京日经指数上升5.9%。跨境本钱流动方面,境外投资者对东谈主民币金钱的弥远建树意愿稳步普及,证券投资保管合理范围净流入,外商奏凯投资保握沉稳。跟着跨境投融资便利化战略握续加码,本钱阛阓对外资诱骗力将握续增强。我国经济运转稳中有进,发展韧性进一步彰显,为外汇储备范围保握基本安逸提供了有劲复古。
战略
广伊始席产业商榷院连平以为,限定宽松的货币战略降息降准仍有一定空间,结构性器具的操作力度会更大。刻下阛阓流动性充裕,买断式逆回购与国债交易等总量操作不降,再度大幅度降准的必要性下降,但仍会小幅度降准0.25~0.5个百分点,以补充银行中弥远流动性,合作财政发债。2026年境外主要发达国度将保管货币宽松战略,东谈主民币汇率处于增值周期,我国降息存在阶段性窗口期;轮廓考量银行息差压力的情况下,2026年央行可能会调降战略利率0.1~0.3个百分点,裁汰社会融资成本,加速信贷缔造,刺激消耗与投资需求增长。将连续安排5000亿元新式战略性金融器具,用于补充技俩本钱金,握续支握政府投资。2026年连续扩充愈加积极的财政战略,提高精确度和灵验性,保握必要的财政赤字、债务总范围和开销总量,优化财政开销结构,步调税收优惠、财政补贴战略。全年赤字率可能会安排在4%~4.2%水平之间;赤字范围增至6万亿~6.25万亿元,将为财政开销提供安逸资金着手。展望安排1.5万亿元超弥远异常国债刊行额度,比2025年多2000亿元,握续支握“两重”建设与“两新”责任。可能会安排5000亿元异常国债或超弥远异常额度用于成立房地产安逸基金、追加化债额度、中小银行补充本钱金等重设施域。安排地方政府专项债额度4.8万亿元,比2025年多4000亿元,用于基建投资、民生保险等重设施域,部分专项债资金将连续通过收购存量商品房、闲置地皮等形状对冲房地产阛阓下行风险。据此估算,2026年可能会新增政府债务总范围朝上13万亿元,广义财政赤字率展望升至8.8%傍边。
工银国际程实示意,战略层面,2026年宏不雅调控将愈加留心总量与结构协同发力,以促进物价合理回升、安逸预期为中枢场合。财政战略展望连续保握积极取向,通过政府投资、专项债和“两新”战略扩围,对扩大内需酿成托底。货币战略在多重拘谨下保握限定宽松和精确滴灌。结构性货币战略将围绕稳服务、促消耗和教会新动能握续发力,服务消耗与养老再贷款等器具有望扩容。
长江证券伍戈以为,近期地方两会可见,调降预期经济增速场合似是趋势,短期逆周期战略或仍审慎。地方地皮出让收入进一步承压,“投资于东谈主”基调之下社保服务等民生开销依然刚性。单子利率上行幅度不足历史同期,表征信贷投放仍旧偏弱。利率调节更留心结构性,债券对信贷的替代或将延续。
本期“第一财经首席经济学家月度调研”13位经济学家名单(按拼音章程罗列):
蔡伟:毕马威中国经济商榷院院长
程实:工银国际首席经济学家
丁爽:渣打银行大中华区首席经济学家
朱锋:摩根大通中国首席经济学家
管清友:如是金融商榷院院长
管涛:中银证券全球首席经济学家
连平:广伊始席产业商榷院院长兼首席经济学家
鲁政委:兴业银行首席经济学家
王涵:兴业证券首席经济学家
温彬:民生银行首席经济学家兼商榷院院长
伍戈:长江证券首席经济学家
谢亚轩:招商证券商榷发展中心副总监
周雪:瑞穗证券亚洲经济学家
(作家系第一财做生意榷院商榷员)
举报 著作作家
何啸
关连阅读 CPI同比回升至2023年3月以来最高
中枢CPI涨幅聚积4个月保握在1%以上。
471 01-09 10:05 国度统计局:12月CPI同比涨幅连续扩大 PPI同比降幅收窄
CPI同比上升0.8%,回升至2023年3月份以来最高。
175 01-09 09:38 如何幸免新兴欠债群体,掉进以债养债轮回
2025年,中国个东谈主债务阛阓正在履历一场静水流深的重塑。
272 2025-12-30 21:03 普及战略温度,缩小经济温差
但愿宏不雅战略更多一些微不雅缓和,让企业有盈利、人人能增收、财政有底气。
159 2025-12-30 21:02 深圳:“十四五”前四年GDP增速居一线城市首位
“十四五”时代,深圳经济社会发展获得多项“第一”体育游戏app平台,突显走在前方、勇当斥候的收效和看成。
0 2025-12-18 10:48 一财最热 点击关闭