云开体育新规对召募资金用途实施了分层分类不断-云开(中国大陆)Kaiyun·官方网站-登录入口
登录新浪财经APP 搜索【信披】稽查更多考评品级云开体育
21世纪经济报谈记者 余纪昕
近期,科创债市集再度迎来要紧计策利好。
3月2日,中国银行间市集往复商协会厚爱发布《对于进一步优化科技改进债券机制的奉告》(下称“奉告”)。这是在2025年债市“科技板”成立的商量基础上,行业计策层面为科创债发展按下的又一枚“加快键”,旨在通过机制优化升级,更精确、更高效地将资金引向科技改进实体领域。这也引起了市集各方的积极温存。
奉告提到,饱读舞完善科创债商量的行业评级顺序体系。对此,中债资信企业评级部负责东谈主孙静媛向21世纪经济报谈记者解读称,基于科技型企业“轻金钱、高研发、周期长”的典型特征,评级逻辑需要相应转机。她指出,中枢手艺是科技型企业构筑竞争壁垒、保险过去现款流的“护城河”,而合手续的研发智力则是其穿越手艺迭代周期、达成后果滚动的关节动能。对于参与刊行的股权投资机构而言,其专科的投资智力则是不竭“募、投、管、退”全经由的中枢竞争力体现。
上述东谈主士以为,科创债的信用评级要领,应愈加聚焦于刊行东谈主的手艺实力和投资智力等“软实力”评价,侧重于“质”、而不单是是“量”。应当强化敌手艺率先性、居品市集竞争力、历史投资事迹以及价值滚动智力等关节因素的长远分析,从而更精确地识别和评估其信用风险。
刊行端优化:确保资金流向“真科创” 用途
本次新规的亮点来源体当前对刊行端、特殊是对召募资金用途不断和刊行期限率领的邃密化谋划上,直指科技型企业融资的核肉痛点。
一方面,新规对召募资金用途实施了分层分类不断,法式更为明确。
奉告明确,对于科技型企业,若其近两年平均研发支拨金额向上10亿元(含)或研发进入强度(研发支拨金额/交易总收入)向上3%(含),其刊行科创债的召募资金可按照客岁“86号文”的商量要求使用,赐与了较大活泼性;对未达到上述高研发强度条目的科技型企业刊行东谈主,其召募资金需确保至少30% 用于科技改进领域的方式建造运营、研发进入、并购重组等;对科技型企业通过母公司发债的情况,相似要求召募资金的至少30% 需用于该科技型企业自己的科创动作。
此外,对于民营科技型企业,则赐与与高研发强度企业同等的活泼性,其召募资金可按“86号文”要求使用。这种分层谋划意在确保资金切实流向“真科创”,同期兼顾不同类型企业的本体情况。
另一方面,新规效率搞定科技型企业濒临的“融资期限错配”勤奋。
奉告第四条冷落,率领企业刊行中永久科技改进债券。为更好匹配科技研发与股权投资的中永久属性,限定科技型企业刊行的科创债期限应为270天及以上,而股权投资机构刊行的科创债期限应为3年期及以上。
同期,第五条进一步普及了股权投资机构的刊行便利性,饱读舞其使用“常刊行谋略”以减少重叠信息表示,并可把柄本体需求“一次注册、屡次刊行”。更值得温存的是,新规饱读舞股权投资机构禁受“增发”机制,在已刊行债券存续期内,以换取因素向市集增发新份额,上市后与原债券兼并往复,此举能显赫普及资金召募效率,更好地匹配其投资程度。
不外,在纵欲救济的同期,新规也为刊行方规则了明确的“红线”,强调严控地点政府隐性债务风险。
文献第六条明确指出,地点国企刊行科创债必须顺应地点政府隐性债务不断商量要求,刊行东谈主应在召募阐发书中应许,召募资金照章合规使用,不得新增或变相新增地点政府隐性债务。
有从业东谈主士以为,这一限定意味着,有地点国资布景的企业,在刊行科创债时须严守财政顺序,阻绝借“科创”之名行新增隐债,或使资金绕谈流入非科创领域,从泉源上幸免“先发展、后清理”的征象出现。
考究此前,2025年于今,科创债市集已达成一番“井喷式”发展。据往复商协会表示,自银行间市集于2025年5月7日推出科技改进债券以来,扫尾2026年2月末,已累计救济351家非金融企业刊行科创债9748.5亿元。其中,86家民营企业刊行2170亿元,占全市集民企科创债畛域的九成。市集刊行期限也以中永久为主,科技型企业平均刊行期限2.32年,股权投资机构则达到5.63年。因此,业内开阔以为,这次新规是在已有细腻无比基础上的一次要紧“升级”,将进一步激励市集活力。
承销端竞争:将主承销商引入科创债初次刊行主体的情况
对于参与科创债市集的金融机构而言,本次奉告相似开释了积极信号。奉告探索将主承销商引入科创债初次刊行主体的情况,纳入主承销商执业情况市集评价,并饱读舞主承销商积极干事东谈主工智能、集成电路等关节领域,引入独角兽、瞪羚等硬科技企业发债。这无疑将激励承销机构更主动地挖掘和栽培优质科创刊行主体。
本体上,银行和券商两大承销阵营在此赛谈上的竞争早已风起云涌。记者据企业预警通梳剪发现,扫尾3月4日,本年以来科创借主承销商承销畛域排行延续“银行主导、券商追逐”的浓烈方法,在排行前20的机构中,银行类占到13家,券商类为7家。
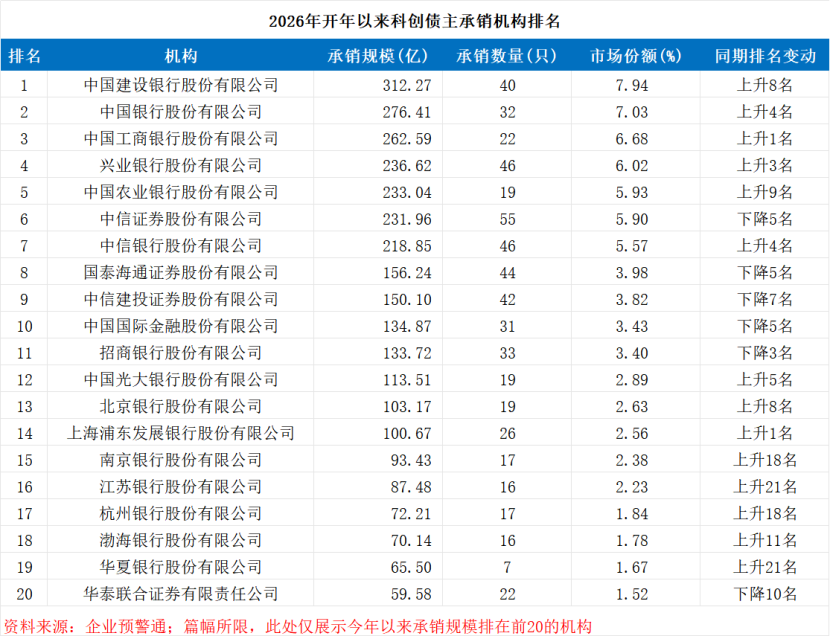
从承销畛域看,2026年以来,建造银行、中国银行、工商银行、兴业银行、农业银行5家机构承销畛域均向上200亿元,组成第一梯队,忖度承销畛域超千亿元,市集份额忖度约33.16%。其中,建行以312.27亿元居首,中行、工行紧随后来。这5家银行不仅畛域率先,且无数排行较前期显赫飞腾,涌现其在该领域合手续加码。
开年以来科创债承销畛域在100亿至200亿元之间的第二梯队竞争尤为浓烈,包括中信证券(231.96亿元)、中信银行(218.85亿元)、国泰君安(156.24亿元)、中信建投(150.10亿元)、中金公司(134.87亿元)、招商银行(133.72亿元)、光大银行(113.51亿元) 共7家,涵盖了4家头部券商和3家股份行。
承销畛域低于100亿元的第三梯队主要包括北京银行、浦发银行、南京银行、江苏银行等城商行,其中南京银行、江苏银行排行跃升赫然,反馈了区域银行在科创金融领域的快速崛起。全体来看,头部机构市集聚合度较高,大型银行凭借客户和资金上风牢固了率先地位,而券商则濒临一定竞争压力、部分头部券商排行稍显下滑。
投资端扩围:饱读舞银行搭理、券商资管等机构推出商量居品
投资端是激活市集的另一关节。本次新规明确指出,饱读舞银行搭理、券商资管等机构推出科创债指数化投金钱品,旨在普及二级市集流动性和订价效率。
考究2025年,以ETF为代表的指数化居品已在科创债市集崭露头角。以追踪中证AAA科技改进公司债指数的科创债ETF为例,跟着多只居品在客岁下半年密集刊行,其总畛域沿路水长船高。据Wind数据,扫尾2025年12月31日,此类ETF总畛域已增长至约2600亿元,其中有15只畛域冲突百亿,展现出强劲势头。主流基金公司强势入场,中原基金、易方达基金、南边基金、嘉实基金等头部公募均已平庸布局。
比拟之下,21世纪经济报谈记者醒目到,扫尾3月4日发稿,银行搭理、券商资管等机构在科创债指数化居品领域的涉足当前或相对有限,市集后劲仍存。因而本次新规宗旨下,瞻望后续还将为科创债市集引入更多类型的机构投资者。
搭理子方面,市集当前已推出的科创债指数化银行搭理居品主要有:浦银搭理于2025年9月推出的挂钩“浦发银行-中债资信科创债指数”的“季季鑫最短合手有期45号”系列搭理居品,以及交银搭理在2025年6月推出的挂钩“上海计帐所交银搭理科技金融债券指数”的居品。这两款居品风险评级多为R2(较低风险),为投资者提供了参与科创债市集的浅陋阶梯。此外,中邮搭理也在客岁11月聚合发布了商量指数。
但总体而言,此类居品仍属相对“稀缺品”。而一位券商资管固收投资司理向21世纪经济报谈记者示意,其不断的居品中已运转确立科创债ETF,主要指标是“提高居品的流动性”。不外她也指出,科创债ETF的波动性频繁比平方纯债金钱更大,因此在本体操作中,一般会限度确立比例在10%至20%之间。
谈偏激机构自死后续是否会主动推出科创债指数化居品,该投资东谈主员对记者分析称,比拟券商资管,银行搭理子公司在这类居品的推动上可能更具上风。她证明,以她所不断的“券商小汇集”资管居品为例,这类居品频繁有200东谈主的投资者上限,畛域一般不会太大。而银行搭理子公司刊行的居品多属于公募性质,面向更平庸的客户群体,畛域基础更好,在刊行和扩张指数化居品方面也更容易变成畛域效应。
总体而言,专科东谈主士以为,在新规的明确宗旨下,过去或有更多银行搭理和券商资管机构玩家入场,竞逐推出各样科创债指数化居品。对于投资者而言,这将意味着更丰富的居品遴荐、更浅陋的参与渠谈以及潜在更优的流动性,从而变成一个从刊行、承销到投资更为运动、活跃的科创债市集生态。
 海量资讯、精确解读,尽在新浪财经APP
拖累裁剪:秦艺 云开体育